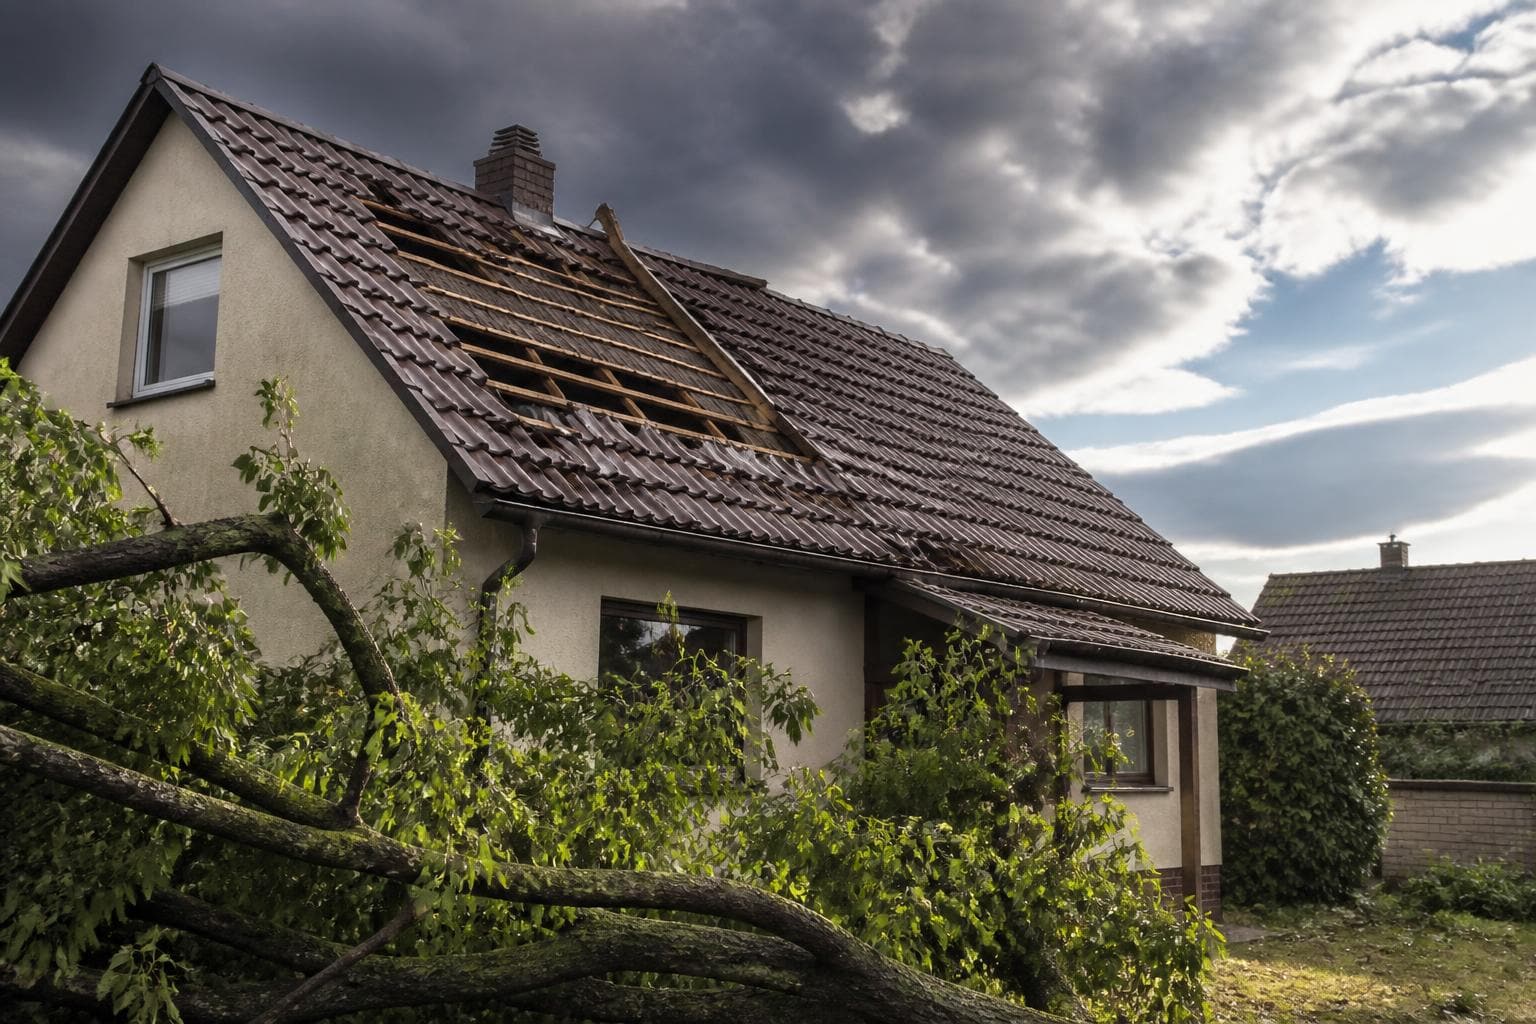
Letní bouřky v ČR meziročně sílí – Český hydrometeorologický ústav i pojišťovny dlouhodobě hlásí rostoucí počet a intenzitu krupobití, přívalových srážek i vichřic. Pro majitele rodinných domů, chat i bytů to znamená jediné: pojistku je potřeba zkontrolovat dřív, než přijde první bouřka, a ne až po ní. V tomto článku rozebereme, co letní rizika reálně zahrnuje, kde nejčastěji vznikají problémy s pojistným plněním a jak se připravit tak, abyste v případě škody dostali plnou kompenzaci.
Co letní rizika znamenají v pojistné smlouvě
Pojištění nemovitosti i domácnosti obvykle kryje tzv. „živelná rizika“, kam patří požár, úder blesku, výbuch, vichřice, krupobití a tíha sněhu. Detaily se ale mezi pojišťovnami liší a jsou pro plnění klíčové. Nejvíce sporů vzniká u úderu blesku (přímý vs. nepřímý) a u vichřice (rychlost větru, kterou pojišťovna uznává).
Přímý úder blesku
Blesk udeřil přímo do nemovitosti nebo do pojištěné věci. Plnění je standardní u všech pojišťoven.
Nepřímý úder blesku (přepětí)
Blesk udeřil v blízkosti a přepětím poškodil elektroniku. Toto riziko BÝVÁ vyloučeno ze základního pojištění – často je nutné je sjednat jako připojištění.
Vichřice
Pojišťovny obvykle uznávají vichřici od rychlosti větru 75 km/h. Pokud byl vítr slabší, plnění může být sníženo nebo zamítnuto.
Krupobití
Standardní krytí – plnění se vztahuje na poškození střechy, oken, fasády, automobilu (pokud je v havarijním pojištění).
Přívalové srážky / zaplavení
Pozor: záplava ze stoupající vody řeky a zaplavení z přívalového deště nemusí být totéž. Některé pojišťovny rozlišují „povodeň“ a „záplavu“.
Podpojištění: Tichý zabiják pojistného plnění
Nejčastější problém, který v letní sezóně řešíme s klienty, není „pojišťovna nechce plnit“, ale „pojistná částka je o desítky procent nižší než reálná hodnota nemovitosti“. Pojistná částka by měla odpovídat ceně nového postavení nemovitosti (tzv. nová cena), nikoli ceně, za kterou byla koupena před 15 lety. Pokud je podpojištění vyšší než 15 %, pojišťovna sníží plnění poměrně – z reálné škody 500 000 Kč dostanete třeba jen 350 000 Kč.
Co fotografovat hned po škodě (a proč)
Pojistné plnění závisí na tom, jak dobře dokážete škodu zdokumentovat. Z naší praxe víme, že klienti, kteří fotí systematicky, dostávají plnění rychleji a v plné výši. Naopak ti, kdo škodu „uklidili dřív, než přijel likvidátor“, čelí dlouhým odvolacím procesům.
- •Fotografujte škodu z více úhlů, včetně celkového záběru nemovitosti
- •Pořiďte detail poškozených prvků (rozbité tašky, prasklé okno, popálená zásuvka)
- •Pokud jde o přepětí – nechte v zásuvce zapojené spotřebiče a vyfoťte je
- •Uschovejte poškozené předměty, dokud likvidátor škodu nezdokumentuje
- •Zaznamenejte si datum a čas události (hlášení ČHMÚ o bouřce nebo vichřici v lokalitě je důkaz)
- •Pokud došlo ke krupobití, vyfoťte i kroupy s mincí pro měřítko (důležité pro auto)
Letní kontrola pojistky: 7 bodů
Než přijde první srpnová bouřka, projděte si tento checklist. Většinu úprav stačí udělat jednou a další roky vám pojistka „jen běží“ správně nastavená.
- •Pojistná částka odpovídá NOVÉ ceně nemovitosti (cca 35–50 tis. Kč/m² podle typu)
- •Pojištění domácnosti pokrývá VŠECHNO vybavení, ne jen vybranou elektroniku
- •Mám sjednáno připojištění přepětí (úder blesku nepřímý)?
- •Jsem pojištěn proti povodni I záplavě – nebo jen jednomu z toho?
- •Mám aktualizovaný seznam cenných předmětů (elektronika, kola, šperky) s doklady?
- •Vím, do jaké výše je krytá vedlejší stavba (kůlna, pergola, plot)?
- •Mám pojištění odpovědnosti z držby nemovitosti (spadlá taška zranila kolemjdoucího)?
💡 Praktický tip
Udělejte si „domovní inventář“ – natočte mobilem 5minutové video, kde projdete celý dům, otevřete skříně, ukážete elektroniku, kola, sportovní vybavení. Video uložte na cloud (Google Drive, iCloud). V případě totální škody (požár, povodeň) ušetří hodiny dohadování s pojišťovnou o tom, co jste vlastně měli.
Závěr: Pojistku kontrolujte před sezónou, ne během ní
Léto na Vysočině přináší krásné dny, ale i bouřky, které dokážou během 10 minut způsobit škody za stovky tisíc korun. Klienti, kteří si pojistku jednou ročně revidují, vědí, co je kryté, znají postup pro hlášení škody a v případě události řeší jen praktickou stránku – ne to, jestli vůbec dostanou plnění. Pokud si nejste jistí, jak máte pojistku nastavenou, rádi vám ji nezávisle projdeme – bez ohledu na to, u které pojišťovny ji máte sjednanou.
Upozornění: Tento článek má informativní charakter, nepředstavuje konkrétní pojistné doporučení. Rozsah krytí, výluky a sublimity se mezi pojišťovnami liší – konkrétní podmínky vždy konzultujte s certifikovaným finančním poradcem nebo přímo s pojišťovnou. Statistiky odpovídají odhadům ČAP a praxi ZFP GROUP Vysočina k červnu 2026.